Domain versicherung-unternehmen.de kaufen?
Wir ziehen mit dem Projekt
versicherung-unternehmen.de um.
Sind Sie am Kauf der Domain
versicherung-unternehmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-unternehmen.de kaufen?
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **

Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
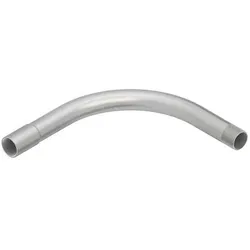
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **


Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie traditionelle Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Traditionelle Banken stehen vor der Herausforderung, mit Fintech-Unternehmen zu konkurrieren, die innovative Technologien nutzen, um Finanzdienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzprodukten und -dienstleistungen sowie von einer verbesserten Benutzerfreundlichkeit und Bequemlichkeit. Gleichzeitig müssen sie sich jedoch auch mit neuen Sicherheitsrisiken und Datenschutzbedenken auseinandersetzen. **
Top-Angebote
Produkte zum Begriff Fintech:
-
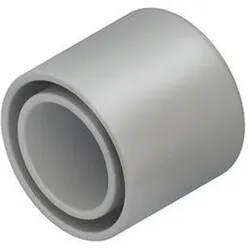
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
Ähnliche Suchbegriffe für Fintech
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ernst, Dietmar: Risikomanagement im Unternehmen Schritt für SchrittRisikomanagement im Unternehmen Schritt für Schritt , Professionelle Excel-Modelle leicht erklärt , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Erscheinungsjahr: 20211018, Produktform: Kartoniert, Titel der Reihe: Schritt für Schritt (UTB)##, Autoren: Ernst, Dietmar~Häcker, Joachim, Seitenzahl/Blattzahl: 224, Keyword: BWL; Betriebswirtschaftslehre studieren; Business Plan; Excel; Geislingen; Hochschule für Wirtschaft und Umwelt; Lehrbuch; Management; Monte-Carlo-Simulation; Nürtingen; Risiko; Risikoabsicherung; Risikoaggregation; Risikoanalyse; Risikobewertung; Risikoidentifikation; Risikomodelle; Risikoquantifizierung; Studium Betriebswirtschaftslehre; Unternehmen; Unternehmensentwicklung; Unternehmensführung; Value at Risk; Volatilität, Fachschema: Business / Management~Management~Management / Risikomanagement~Risikomanagement~Kalkulation / Tabellenkalkulation~Tabellenkalkulation, Fachkategorie: Management und Managementtechniken~Tabellenkalkulation, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Thema: Optimieren, Warengruppe: TB/Wirtschaft/Sonstiges, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Uvk Verlag, Co-Verlag: Uvk Verlag, Länge: 265, Breite: 195, Höhe: 16, Gewicht: 556, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783838556925, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
-
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie traditionelle Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Traditionelle Banken stehen vor der Herausforderung, mit Fintech-Unternehmen zu konkurrieren, die innovative Technologien nutzen, um Finanzdienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzprodukten und -dienstleistungen sowie von einer verbesserten Benutzerfreundlichkeit und Bequemlichkeit. Gleichzeitig müssen sie sich jedoch auch mit neuen Sicherheitsrisiken und Datenschutzbedenken auseinandersetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.